尊龙体育网TOP TOY通过经销商进行销售的居品-尊龙凯龙时官网进入网页
新闻动态
尊龙体育网 出品:新浪财经上市公司计算院 作家:君 9月26日,TOP TOY细致向联交所递交上市央求,摩根大通、瑞银集团、中信证券担任其联席保荐东谈主。 据招股书表示,TOP TOY想象将本次召募资金用于丰富多元化IP矩阵、深切大家市集的全渠谈布局、品牌成就、破钞者互动及营销想象、进步供应链实力和强化全历程数字化智商、营运资金及一般企业用途。 频年来,TOP TOY的事迹迎来突飞大进的发展,收入及净利润连年改进高,但光鲜收获单背后暗藏多重隐忧。 一方面,TOP TOY的销售收入高度依赖授权I
详情
尊龙体育网
出品:新浪财经上市公司计算院
作家:君
9月26日,TOP TOY细致向联交所递交上市央求,摩根大通、瑞银集团、中信证券担任其联席保荐东谈主。
据招股书表示,TOP TOY想象将本次召募资金用于丰富多元化IP矩阵、深切大家市集的全渠谈布局、品牌成就、破钞者互动及营销想象、进步供应链实力和强化全历程数字化智商、营运资金及一般企业用途。
频年来,TOP TOY的事迹迎来突飞大进的发展,收入及净利润连年改进高,但光鲜收获单背后暗藏多重隐忧。
一方面,TOP TOY的销售收入高度依赖授权IP拓荒居品及外采居品,两项共计占到总收入的接近100%。授权IP虽可平直使用,却受限于授权年限与非独家性,难以撑握高订价。而自有IP居品的销售领域仅数百万元,对举座事迹的孝敬近乎不错忽略不计,原创智商较泡泡玛特显贵掉队。
另一方面,TOP TOY的销售结构中,经销商的占比最高。TOP TOY通过经销商进行销售的居品,在售价上体现为按照出厂价阐发收入而非按照零卖价阐发销售收入,导致其毛利率进一步掉队,不足泡泡玛特的一半水平。
同期,经销商手里的库存,扫数权属于经销商而非Top Toy。从表面上说,Top Toy有向经销商压库存的智商和空间。更为要害的是,TOP TOY的最大经销商为母公司名创优品。
如果说泡泡玛特是构建了一个独处IP天地的“文娱公司”,那么Top Toy更像是一家潮玩极品店的买手,能否复刻前者的成本传奇,从现在情况来看恐不太乐不雅。
收入高度依赖授权IP 外采比重特地一半
把柄弗若斯特沙利文,TOP TOY是中国领域最大、增速最快的潮玩聚会品牌,居品矩阵涵盖手办、3D组装模子及搪胶毛绒等。
2025年7月,TOP TOY完成由新加坡主权钞票基金Temasek淡马锡领投的策略融资,投后估值飙升至13亿好意思元,折合港元约102亿。
抑遏递表,母公司名创优品握有TOP TOY约86.9%的股份;叶国富、杨云云鸳侣通过几许离岸握股主体(MiniInvestment、YGF MC、YGF Development、YYY MC及YYY Development)握知名创优品63.5%的股份,并连同名创优品组成公司的一组控股推动。
2020年景为叶国富布局潮玩赛谈的进军节点。曩昔12月11日,泡泡玛特港股上市引爆行业热度,仅一周后,TOP TOY大家首家潮玩梦工场店便在广州正佳广场开业,首三天销售额即破百万元。
五年来,TOP TOY国内门店数目飞快增长,2022年国内门店数目冲破100家达到117家,2024年净增多124家达到272家,是门店数目增长最快的一年。从门店布局看,TOP TOY主要开在北京、上海、广州、深圳、成齐等80多座城市的100多个主要中枢商圈,这亦然潮玩主要破钞群体的方位地。
TOP TOY首席彭胀官孙元文在本年3月份大家品牌策略发布会上曾暗意,本年TOP TOY国内门店数目将增多100家,预测年底国内门店数目将增至380到400家。在将来五年,TOP TOY将秘密大家100个国度中枢商圈,开设1000家门店,并斡旋产业凹凸游成立“中国潮玩出海定约”,全面进军外洋市集。
门店拓展是TOP TOY事迹高速增长的要害能源,收入由2022年的6.79亿元增多至2024年的19.09亿元,复合年增长率为67.7%,并由2024年上半年的8.58亿元增多至2025年上半年的13.6亿元,同比增速达58.51%。融会期内,经调遣净利润分别为-3820万元、2.13亿元、2.94亿元及1.8亿元,呈逐年快速增长态势。
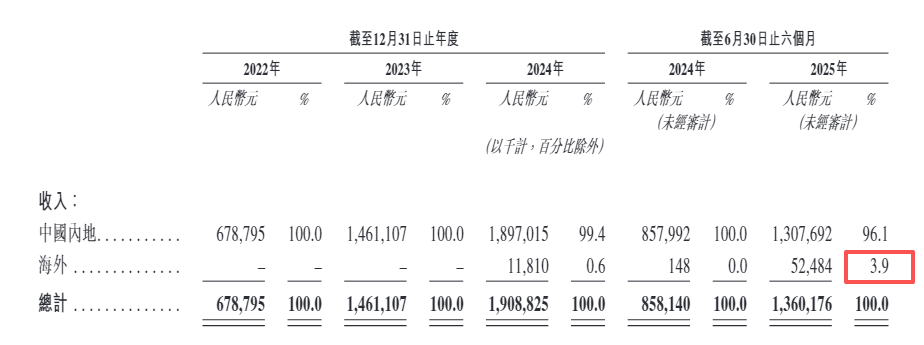
TOP TOY的出海布局始于2024年末,曩昔外洋收入仅为1181万元。2025年上半年,其外洋收入激增至5248.4万元,占总收入的3.9%。抑遏2025年9月19日,TOP TOY领有299家门店,并已在外洋开设15家门店,秘密泰国、马来西亚、印度尼西亚、日本等市集。
在8月份名创优品事迹会上,独创东谈主叶国富初度系统融会“国际IP+自有IP”双轮初始策略,直言:“泡泡玛特的事迹非常好,咱们看了也非常喜悦。事迹好评释两点,第一破钞者买单,第二成本市集买单,可见潮玩市集在中国刚刚崛起。”
值得瞩成见是,现阶段TOP TOY与泡泡玛特在生意模式方面存在实质互异,前者定位为“潮玩聚会零卖商”,后者则是“自有品牌零卖商”。
成立于今,TOP TOY依旧高度依赖授权IP,其数目、收入金额均远高于自有IP。抑遏递表,TOP TOY领有17个自有IP及43个授权IP,其中的9个自有IP于本年8月通过收购得到。
2024年及2025年上半年,TOP TOY自有IP拓荒的居品,分别罢了收入680万元、610万元,对公司举座事迹的孝敬险些不错忽略不计;同期,授权IP分别罢了收入8.89亿元、6.15亿元,长久占据者公司收入的半壁山河。
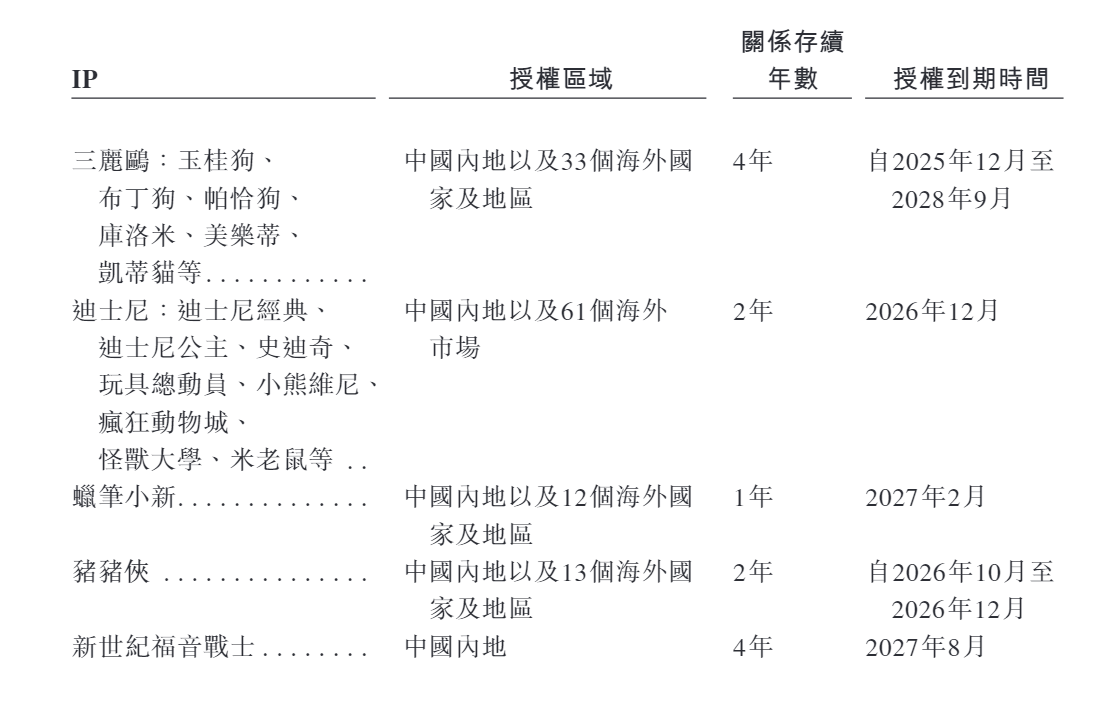
除销售自主拓荒(含授权及自有IP)的居品除外,TOP TOY仍有特地一半的收入来自外采居品。融会期内,外采居品的销售收入分别占同期总收入的60.4%、46.4%、50.9%及52.8%。
业内东谈主士指出,频年来潮玩市集很是火爆,IP问题是该行业广阔存在的共性问题。自有IP拓荒成本与难度显贵高于授权IP;而迪士尼、Hello Kitty等授权IP虽可平直使用,却受限于授权年限与非独家性,难以撑握高订价。如泡泡玛特,早期依赖授权IP,后因Dimoo、Cry Baby等自有IP毛利更高转向自研。
2025年上半年,泡泡玛特授权IP拓荒的居品及外采居品的销售收入共计只占总收入的11.9%。对TOP TOY而言,这一比重近乎100%,自有IP拓荒的居品对收入的孝敬尚不足1%。
要而言之,泡泡玛特与TOP TOY在打造原创IP方面的智商有着一丈差九尺,后者更像是一家极品店的买手,品牌护城河相对较浅,容易堕入同质化竞争。如果无法孵化出具有市集敕令力的自有IP,TOP TOY长久利润空间和议价智商可能会受到抑遏。
跟着TOP TOY的上市,其与泡泡玛特之间的“深层竞争”将全面升级。一方面,是渠谈的贴身肉搏,两边在一线中枢商圈将兵戎相遇;另一方面,是大家化布局的重复,TOP TOY想象将来外洋销售占比过半,平直挑战已先行出海的泡泡玛特。
母公司是最大经销商 盈利智商、流动性显贵掉队
TOP TOY的销售模式按渠谈可分辩为线上(天猫、京东、抖音、拼多多等)及线下两大类,后者可进一步细分为直营门店零卖销售、向加盟商销售居品及向线下经销商销售三条业务线。
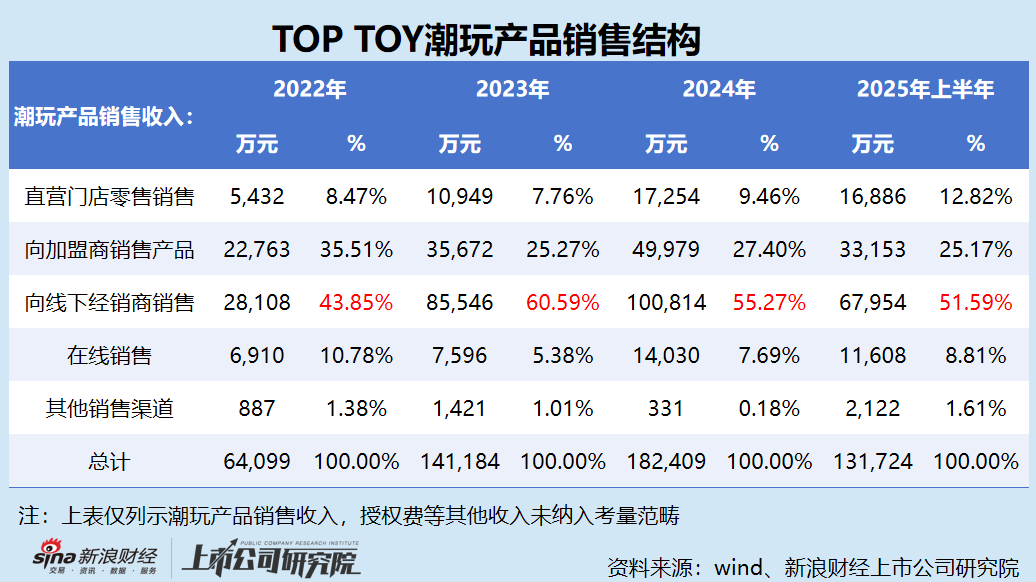
顾名想义,直营门店即Top Toy我方开设的门店,包括旗舰店、主流门店和快闪店。抑遏2025年6月30日,Top Toy直营门店数目为38家,较年头减少2家;上半年,直营门店销售收入1.69亿元,占总收入的12.4%,占潮玩居品销售收入的12.82%。
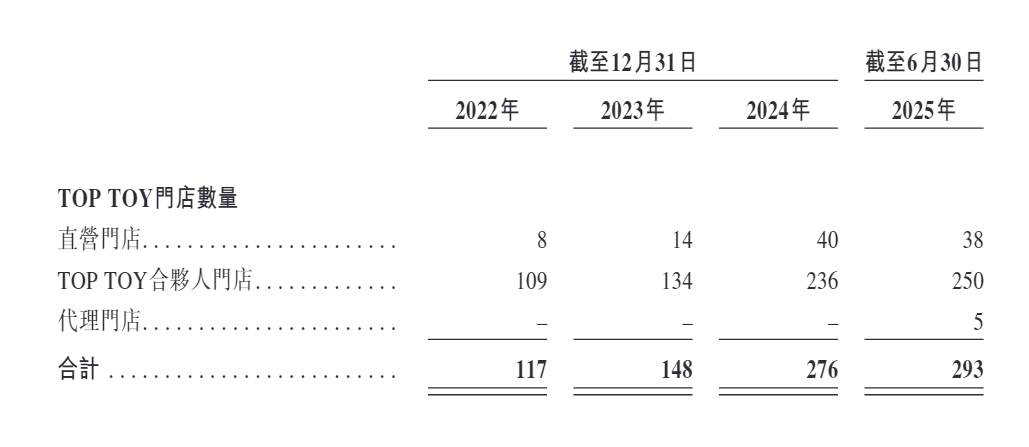
向加盟商销售商品,即通过加盟商(招股书称之为Top Toy结伙东谈主)成就的门店向客户销售商品。与一般加盟模式不同的是,Top Toy的加盟商负责门店开设参预,并向其支付处罚盘问费,但不承担存货处罚。加盟商开设的门店库存,扫数权归Top Toy扫数,加盟商不承担库存的资金成本和可能的存货蚀本。相应地,加盟店的销售收入,由加盟商和Top Toy进行分红。
2025年上半年,Top Toy通过加盟商销售的收入占总收入的25.2%,不外,加盟店的店均销售收入(收入除以期初和期末店铺数目的平均数)为136万元,远低于自营店433万元的水平。
Top Toy的销售结构里,占比最大的是线下经销商,2025上半年,线下经销商产生的收入占公司总收入的51.6%,2023年最高曾达到58.5%。
所谓线下经销商,是指第三方零卖商,常常是大型连锁销售收罗商。Top Toy和经销商的结算款式,与加盟商不同。加盟商门店的库存属于Top Toy,即加盟商门店卖出商品给最终顾主,Top Toy才阐发收入(把柄其与加盟商的销售收入分红比例预计)。
但经销商的结算则是按照“卖给经销商”的模式,即Top Toy向经销商销售居品,经销商再卖给最终顾主。经销商手里的库存,扫数权属于经销商而非Top Toy。从表面上说,Top Toy有向经销商压库存的智商和空间。
抑遏2025年6月30日,Top Toy共有53家线下经销商,其中最大的是母公司名创优品。融会期内,名创优品经销的比例分别为6.8%、53.5%、48.3%及45.5%,如果分母改为向线下经销商销售产生的收入,名创优品的比例更高,分别达到88.91%、91.34%、91.53%及91.11%。
从上述收入结构不错看出,Top Toy的筹画严重依赖于母公司名创优品,而在自有销售收罗中,则以加盟为主,自营为辅。
Top Toy的销售模式可谓一把双刃剑,削减销售开支的同期,也镌汰了盈利空间。
一方面,加盟商和经销商——主若是母公司名创优品,承担了无数的表外售售用度。融会期内,Top Toy的销售用度率分别为21.94%、10.40%、10.58%及11.76%,远低于同期泡泡玛特的销售用度率(31.86%、31.82%、28.00%及23.01%)。
另一方面,通过经销商进行销售的居品,在售价上体现为按照出厂价阐发收入而非按照零卖价阐发销售收入,导致其盈利空间被显贵压缩。融会期内,Top Toy的毛利率分别为19.9%、31.4%、32.7%及32.4%,而泡泡玛特的毛利率则高达57.49%、61.32%、66.79%及70.34%,约是Top Toy同期毛利率的2~3倍,且呈逐年快速增长态势。
值得一提的是,除盈利智商显贵掉队外,Top Toy的流动性也较泡泡玛特逾期一大截。
融会期内,Top Toy的资产欠债率分别为127.93%、121.30%、107.90%及106.03%,长久方于资不抵债面孔。抑遏2025年6月30日,Top Toy的流动比率、速动比率分别为1.11及0.6,后者已跌破表面安全值。
同期,泡泡玛特的资产欠债率分别为18.82%、21.95%、26.80%及32.44%,财务健康情景雅致。抑遏2025年6月30日,泡泡玛特的流动比率、速动比率分别为3.01及2.63,远高于Top Toy。
Top Toy深陷依赖授权IP、外采占比过半、母公司名创优品为最大经销商等多重风险,手脚潮玩买手,能否复刻泡泡玛特的成本传奇?
 海量资讯、精确解读,尽在新浪财经APP
牵累裁剪:公司不雅察尊龙体育网
尊龙凯龙时官网出入22.00元/公斤-尊龙凯龙时官网进入网页
2026-09-17
尊龙体育网进出9.00元/公斤-尊龙凯龙时官网进入网页
2026-09-17
世界杯体育当日最高报价14.00元/公斤-尊龙凯龙时官网进入网页
2026-09-17
尊龙体育网TOP TOY通过经销商进行销售的居品-尊龙凯龙时官网进入网页
2026-09-12
尊龙凯龙时官网全称为镶嵌式SIM卡(Embedded-SIM)-尊龙凯龙时官网进入网页
2026-09-12